Veicoli Software-Defined: il nuovo cuore dell'auto nel 2026
L'era del motore a combustione sta svanendo per lasciare il posto a un mondo dove il software è il vero cuore pulsante della mobilità.
Il settore automobilistico sta vivendo una trasformazione strutturale senza precedenti, passando dalla meccanica di precisione alla produzione guidata dal software.
Nel 2026, la capacità di dominare i veicoli definiti dal software (SDV) e le piattaforme avanzate per batterie rappresenta l'unica vera strategia di sopravvivenza per i grandi costruttori storici.
* Cambio di paradigma EV: Passaggio dai motori termici a piattaforme integrate per propulsione elettrica e gestione batterie. * Ascesa degli SDV: Priorità agli aggiornamenti software per il controllo di prestazioni e sicurezza rispetto ai miglioramenti hardware.
* Competizione globale serrata: Difesa dei margini di profitto contro i brand elettrici cinesi a basso costo e la volatilità degli incentivi statali. * Riconfigurazione della supply chain: Semiconduttori e ingegneria del software diventano i nuovi pilastri della competitività industriale.
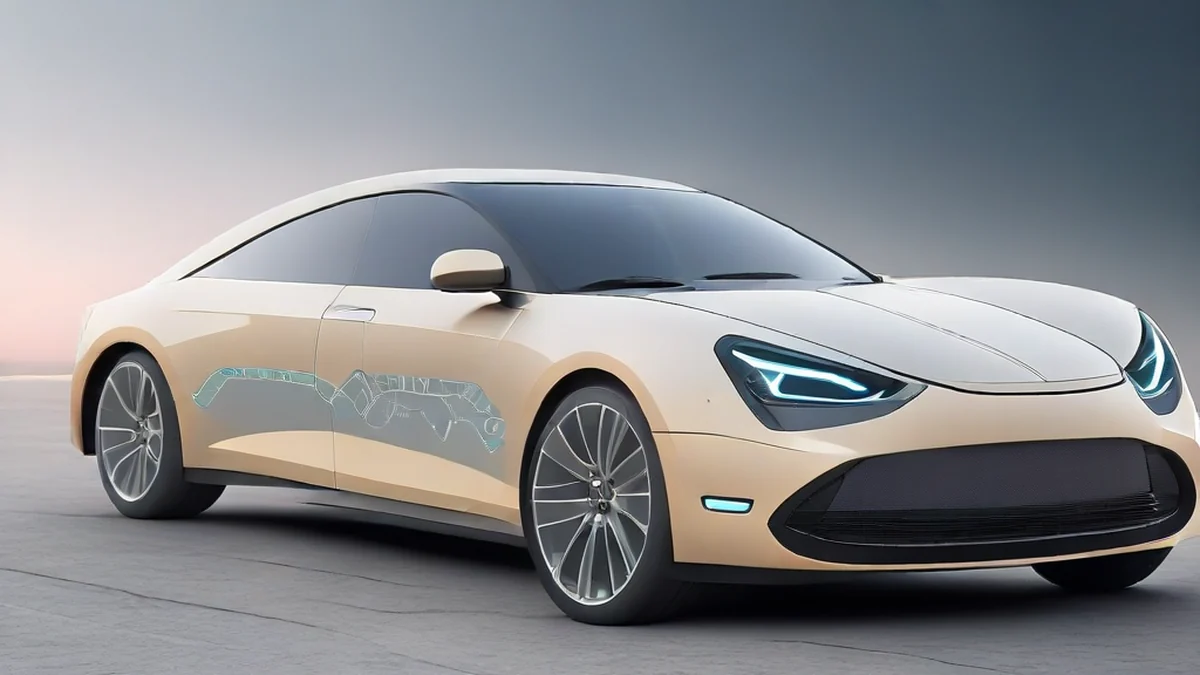
Perché l'industria automobilistica sta affrontando una "Grande Transizione"?
Per oltre un secolo, l'automotive è stato sinonimo di ingegneria meccanica d'eccellenza. Tuttavia, nel corso del 2026, questo fondamento è messo in discussione da due onde massicce: l'elettrificazione e la digitalizzazione.
Secondo il Rapporto Annuale 2025 dell'ACEA (Associazione dei Costruttori Europei di Automobili), i veicoli elettrici a batteria (BEV) hanno rappresentato circa il 22% di tutte le nuove immatricolazioni in Europa entro la fine del 2025.
Sebbene questo dato indichi una crescita rapida, evidenzia anche un mercato volatile. Il cambiamento degli incentivi governativi rende la gestione dei profitti sempre più complessa per i marchi storici che cercano di scalare rapidamente la produzione.
In passato, i cavalli vapore e la precisione del cambio erano i marchi di fabbrica di un'auto premium. Oggi, l'efficienza della batteria e la stabilità del software di guida autonoma determinano il valore di un brand.
Ho percepito questa tensione di persona all'inizio di quest'anno durante un importante summit sulla mobilità a Stoccarda. L'atmosfera non era solo carica di entusiasmo per le nuove tecnologie, ma pesante per la realtà dei costi di transizione.
Ho parlato con un fornitore che mi ha spiegato come la riconversione di una singola linea di produzione per l'elettrico possa costare circa 300 milioni di dollari. Inoltre, la pressione per riqualificare 15.000 ingegneri specializzati nei motori termici rappresenta un enorme ostacolo socio-economico.

Come si stanno adattando i grandi produttori alle strategie EV?
I leader del settore non stanno semplicemente sostituendo i motori con dei motori elettrici; stanno ricostruendo interi modelli di business attorno a piattaforme dedicate. Questa transizione si basa su tre pilastri strategici:
- Standardizzazione delle piattaforme: Utilizzo di architetture "skateboard" per garantire dinamica di guida e gestione energetica costanti tra i vari modelli. 2.
Integrazione verticale delle batterie: Controllo diretto della catena di approvvigionamento, dalla produzione delle celle al riciclo, per aumentare la densità energetica. 3.
Difesa del segmento premium: Focus su modelli elettrici di lusso ad alto margine per compensare la perdita di entrate derivante dalla riduzione degli incentivi.
I dati di un'Analisi Industriale del 2025 condotta dal DIW Berlin (Istituto Tedesco per la Ricerca Economica) rivelano che gli investimenti in R&S per software e trasformazione digitale hanno superato il 35% della spesa totale per la ricerca automobilistica nel 2025.
Questo conferma un pivot decisivo dall'ingegneria "hardware-first" a quella "software-first". Tuttavia, la transizione comporta rischi significativi.
Se l'adozione degli EV dovesse rallentare più del previsto, il calo di cassa dai motori termici potrebbe lasciare i produttori senza capitali sufficienti per finanziare le costose ambizioni digitali.

SDV: Cosa sta diventando davvero un'auto?
Stiamo assistendo all'evoluzione dell'automobile in uno "smartphone su ruote". Questo concetto, noto come Software-Defined Vehicle (SDV), significa che è il software, e non l'hardware, a dettare le funzionalità del mezzo.
| Caratteristica | Veicolo ICE Tradizionale | Software-Defined Vehicle (SDV) |
|---|---|---|
| Valore Centrale | Precisione meccanica e potenza | Algoritmi e connettività |
| Metodo di Aggiornamento | Visita fisica in officina | Aggiornamenti wireless (OTA) |
| Architettura | ECU distribuite (Indipendenti) | Architettura centralizzata (Integrata) |
| Modello di Ricavo | Vendita singola al momento dell'acquisto | Abbonamenti e aggiornamenti funzioni |
L'ossatura della tecnologia SDV sono gli aggiornamenti Over-the-Air (OTA). Proprio come il vostro smartphone riceve nuove funzioni via software, un SDV può scaricare algoritmi di guida autonoma migliorati mentre è parcheggiato nel vostro garage.
I produttori storici stanno correndo per sviluppare i propri sistemi operativi (OS) proprietari per colmare il divario con aziende tecnocentriche come Tesla.

La battaglia globale per quote di mercato e catene di approvvigionamento
La crisi che affrontano i costruttori tradizionali è alimentata sia da spostamenti tecnologici interni che da pressioni geopolitiche esterne. In particolare, l'ascesa dei brand cinesi sta causando un cambiamento sismico nelle quote di mercato globali.
L'IEA (Agenzia Internazionale dell'Energia) nel suo Global EV Outlook 2025 ha riferito che i veicoli elettrici di produzione cinese hanno visto la loro quota di mercato in Europa crescere di oltre il 15% su base annua nella seconda metà del 2025.
Queste aziende hanno sfruttato massicci supporti governativi e un mercato interno dominante per assicurarsi precocemente la catena di approvvigionamento globale degli EV. Ciò pone i produttori tradizionali in un significativo svantaggio di prezzo.
Inoltre, la carenza di semiconduttori rimane un rischio persistente. In questa nuova era, i chip ad alte prestazioni e le capacità di progettazione software non sono più semplici "componenti", ma questioni di competitività economica nazionale.
Per contrastare ciò, si osserva un movimento verso le "catene di approvvigionamento regionalizzate". Si stanno compiendo sforzi per avvicinare la produzione di batterie ai mercati locali e aumentare l'autosufficienza domestica nei semiconduttori.
Tuttavia, è importante notare che la velocità di questa transizione dipende fortemente dalle decisioni politiche dell'Unione Europea e dalla stabilità dei prezzi delle materie prime critiche come il litio.

Commenti 0