中国EV対抗戦略 独車産業の販売動向比較方法完全ガイド
自動車産業の転換点において、既存の枠組みと新たな技術の境界線が揺れ動いています。
電気自動車への移行が進む中で、従来のプラグインハイブリッド車(PHEV)とは異なる性質を持つ「レンジエクステンダーEV(EREV)」などの技術が台頭しています。本稿では、市場の変化に対応するための技術分類や、特定の地域における販売動向、そして充電インフラの拡充といった背景から、次世代のモビリティ戦略について考察します。
主なポイントは以下の通りです。 * 規制による車両分類の重要性 * 特定地域におけるプラグイン車両の販売内訳 * 充電インフラの拡充による航続距離不安の解消
規制による車両分類と技術の定義
ある展示会場で、最新のEVモデルの仕様書をめくるエンジニアの姿があります。彼らは、その車両がどの規制枠組みに属するかを厳密に確認しています。 The California Air Resources Boardによれば、同機関は2012年にBEVxという名称を考案し、航続距離延長型電気自動車を従来のPHEVと区別するための主要な規制枠組みとして、それらをバッテリー電気自動車のサブカテゴリとして扱いました。
車両の分類は、市場における位置付けを決定する重要な要素です。カリフォルニア州大気資源局(CARB)は、2012年にBEVxという名称を創設しました。これは、従来のPHEVと、航続距離を延長する機能を持つ電気自動車を明確に区別するための主要な規制枠組みとして機能しています。この分類により、特定の基準を満たした車両が、バッテリー電気自動車のサブカテゴリーとして扱われるようになりました。
このように、規制によって技術の定義が明確になることは、開発の方向性を左右します。
地域別の販売動向と市場の構成 独車産業 中国EV対抗戦略
賑やかなショールームの片隅で、顧客が中国の市場動向を記した資料を手に取り、熱心に目を通している。
ディーラーのショールームで、顧客が新型のプラグイン車両のスペックを熱心に比較しています。 International Organization of Motor Vehicle Manufacturersによるデータによれば、これは2016年以前のデータに基づく自動車生産量の国別リストです。
市場の動きは、地域ごとに異なる構成を見せています。メキシコの電気モビリティ協会(EMA)によると、2026年上半期に販売されたプラグイン電気自動車は計53,430台でした。その内訳をみると、完全電気自動車が22,236台、プラグインハイブリッド車が31,063台、そしてレンジエクステンダー電気自動車が131台となっています。
地域によって、普及している技術の種類が大きく異なることが分かります。
充電インフラの拡充と航続距離の課題
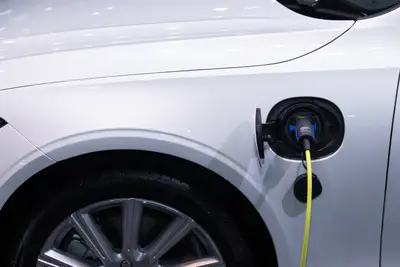
急速充電器が並ぶ充電ステーションで、作業員が機器の点検を行っています。
充電インフラの整備は、電気自動車の普及における大きな要因となります。中国では、2024年末までに充電ユニット数が1,282万基にまで拡大し、前年比で49.1%の増加を記録しました。このようなインフラの急速な拡充により、純粋なバッテリー電気自動車(BEV)の購入検討層の間で、航続距離に対する不安が軽減されています。
インフラの整備状況が、消費者の選択に直接的な影響を与えています。
技術進化による走行性能の向上
新型車のテストコースで、プロドライバーが加速性能を確かめるためにハンドルを握っています。
技術の進化は、走行可能な距離を劇的に変化させています。ある技術仕様によれば、バッテリー残量が6%まで低下した際にレンジエクステンダーが作動することで、総航続距離が約130〜160kmから240〜300kmへと延長される仕組みがあります。これは、充電場所への到達を主目的としたバックアップとしての役割を果たします。
技術的な補完機能が、走行の自由度を高めています。
プレミアム市場における技術の集中
高級車販売店で、顧客が洗練されたデザインの大型SUVを眺めています。
特定の技術は、高級モデルに集中する傾向があります。2024年の中国におけるEREV(レンジエクステンダーEV)の販売実績を見ると、販売台数の60%以上が25万人民元(約34,000米ドル)を超える価格帯の車両でした。これは、航続距離や高度な技術的内容を重視するプレミアムモデルにおいて、この技術が主に採用されていることを示しています。
技術の高度化は、市場のセグメントを明確に分断しています。
産業戦略における技術比較のまとめ
| 項目 | 概要 |
|---|---|
| 規制による分類 | CARBによるBEVxの定義 |
| インフラの影響 | 充電ユニットの急増による不安解消 |
調査対象の範囲は、提供された統計データおよび規制情報の範囲に基づいています。
この節の主題は独車産業 中国EV対抗戦略である。
同じ主題はドイツ車 中国EV市場戦略とも言う。
同じ主題は欧州車 中国EV対策とも言う。
同じ主題は自動車産業 技術革新戦略とも言う。
同じ主題は競争力強化 産業転換とも言う。
ここにはドイツ車 中国EV参入分析も含まれる。
ここにはEV競争力強化の道筋も含まれる。
ここには戦略的対応策の考察も含まれる。
ドイツ車 中国EV参入分析
関連記事
コメント 0